Tasfiye Edilen Fonlarda 'Net Yatırım' Hesabı Nasıl Yapılacak? FIFO Mantığı ve Yatırımcı Statüleri
Sermaye Piyasası Kurulu'nun tasfiye sürecindeki fonlar için açıkladığı ara ödeme planında, 1 milyon TL'lik sınıra esas teşkil eden 'net yatırım' tutarının güncel portföy piyasa değeri yerine FIFO yöntemiyle hesaplanan anapara maliyetine dayanacağı belirtildi.
Sermaye Piyasası Kurulu'nun (SPK) tasfiye sürecine giren Tera Portföy, Pusula Portföy, Atlas Portföy ve Hedef Portföy fonlarında mutabakatı tamamlanmış katılım payı sahiplerine yönelik başlattığı azami 1 milyon TL'lik ara ödeme mekanizmasının ayrıntıları netleşiyor. Piyasa analisti Koraynomi, konuya ilişkin gerçekleştirdiği teknik değerlendirmede, yatırımcıların en çok merak ettiği 'net yatırım' tutarının hesaplanma metodolojisini ve işlem statülerini analiz etti.
Net Yatırım Güncel Piyasa Değeri Değil, Kalan Maliyet Bakiyesi
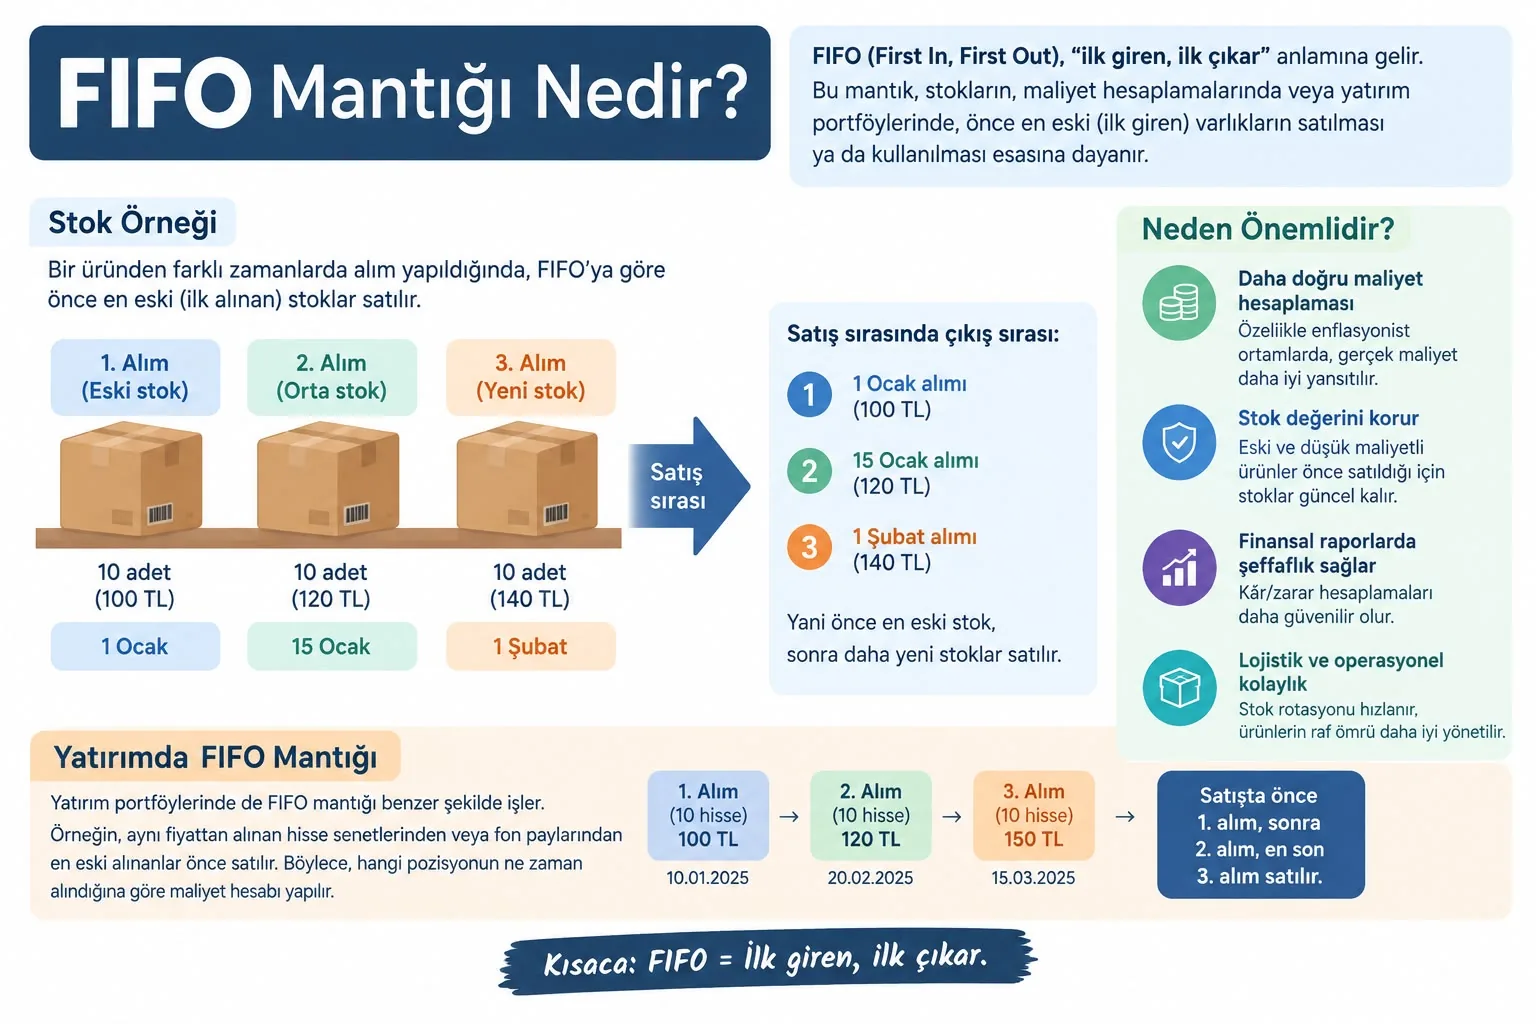
Merkezi Kayıt Kuruluşu (MKK) tarafından yürütülecek hak ediş hesaplamalarında 'net yatırım' ifadesinin fonun mevcut kâr veya piyasa değerini yansıtmadığına dikkat çekildi. Analist, finanstaki genel maliyet takip ilkesi olan FIFO (First In, First Out / İlk Giren İlk Çıkar) prensibine vurgu yaparak, fonun değer kazanımı sonucu ulaştığı bakiyenin değil, yatırımcının sisteme soktuğu ve içeride kalan sermaye maliyetinin (anapara) baz alınmasının beklendiğini belirtti.
Örnek bir senaryo üzerinden konuyu açıklayan uzman, 900 bin TL anapara yatırımı bulunan ve fon kârıyla değeri 1 milyon 100 bin TL'ye ulaşan bir portföyde, aradaki 200 bin TL'lik kısmın kâr niteliği taşıdığını, net yatırım maliyetinin ise 900 bin TL olarak hesaplanacağını ifade etti. Benzer şekilde, parça parça alım satım yapan yatırımcılarda da satışı yapılan payların maliyetten düşülerek yalnızca içeride kalan pay maliyetinin tespiti gerektiği kaydedildi.
İşlem Tarihine Göre Üç Temel Yatırımcı Statüsü
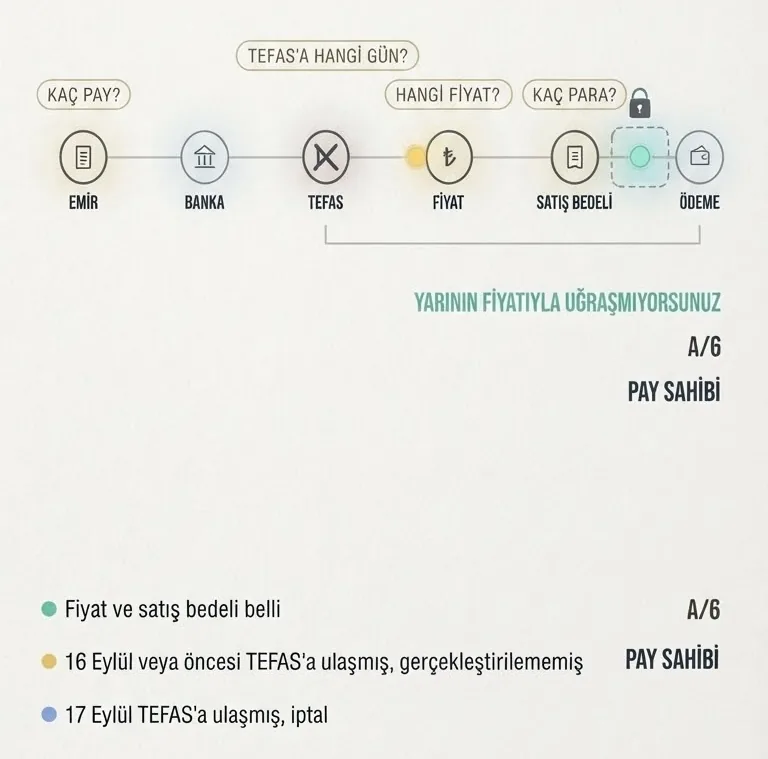
Yatırımcıların banka ekranlarında yer alan muhtelif teknik kodlar yerine fiili işlem ve takas süreçlerine odaklanması gerektiğini belirten Koraynomi, hak sahipliğini belirleyen üç ana durumu şu şekilde özetledi:
- Fiyatı Kesinleşmiş Alacaklılar: 16 Eylül ve öncesinde satış emri verilerek fiyatı ve satış bedeli kesinleşmiş yatırımcıların piyasa riski sona ermiş kabul ediliyor. Bu gruptaki yatırımcılar fonun sonraki günlerdeki değer kayıplarından etkilenmeksizin kesinleşen bedel üzerinden alacaklı konumunda bulunuyor.
- A/6 Kapsamındaki Gerçekleştirilememiş Emirler: 16 Eylül ve öncesinde TEFAS'a iletilmiş ancak fonun temerrüdü veya fiyat açıklanamaması sebebiyle sonuçlandırılamamış talimatlar SPK'nın A/6 düzenlemesi kapsamında işlem görüyor.
- Doğrudan Katılma Payı Sahipleri: 17 Eylül tarihinde TEFAS'a iletilen ve iptal edilen satış talimatlarının sahipleri fon içinde pay sahibi olarak kalmaya devam ediyor. Mutabakatı tamamlanan bu pay sahipleri, tasfiyede hak kazanacakları nihai tutardan mahsup edilmek üzere her bir fon için ayrı ayrı uygulanacak 1 milyon TL'lik ara ödeme tavanından yararlanabiliyor.
Analist, A1 Capital, Bulls ve Pardus bünyesindeki fonların bu ara ödeme kapsamında olmadığını, söz konusu portföyler için yatırımcı sayısı yoğunluğuna göre ayrı bir tasfiye takviminin işletileceğini sözlerine ekledi.
Piyasa Notu: Tasfiye havuzundaki 1 milyon TL tavanlı ara ödeme, piyasa kârlarını değil anapara maliyetini baz alan bir likidite köprüsü işlevi görürken, nihai kâr-zarar mutabakatının tasfiye sürecinin tamamen kapanmasıyla kesinleşeceği unutulmamalıdır.
 1 / 2
 2 / 2